
 粉絲團

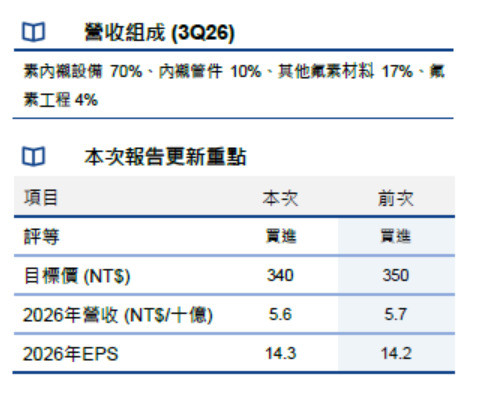 上品在手訂單衝上80億元,元大投顧喊買目標價340元。(擷取自元大投顧法人報告)
〔記者張慧雯/台北報導〕特化股上品(4770)日前公告第三季營收16億元,優於市場預期,其中台灣市場、中國市場營收分別季增18%、32%,反映半導體及化學品供應鏈擴廠需求延續,第三季每股稅後盈餘(EPS) 達4.27元;上品指出,截至11月初在手訂單增至80億元,元大投顧出具最新報告給予「買進」評等,目標價340元。
元大投顧指出,上品10月營收受客戶拉貨時點影響低於預期,估第4季隨訂單陸續交付及低毛利舊單占比下降,營收季增4.5%至16.7億元、毛利率回升至35.2%,EPS估4.39元;全年EPS可達14.3元。
報告表示,截至11月18日為止,上品在手訂單由年初38億元增至80億元,多數預計於2027年交付,部分槽車訂單更延伸至2028年,預計第3季存貨季增13.5%至23.28億元,存貨周轉天數由203天降至189天,顯示備貨增加尚未伴隨周轉明顯惡化。同時,上品目前彰濱及嘉興廠稼動率均滿載,彰濱預計於明年6月將月產能提升至180台槽車約當量;另客戶擴廠及赴美設廠增加工程需求,配合既有案件陸續驗收將挹注營收。
元大投顧預估上品今、明年營收年增19%、40%,隨低毛利舊單占比下降及規模效益發揮,今、明年EPS各約14.29、22.7元,維持上品「買進」評等,目標價340元。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法
