
 粉絲團

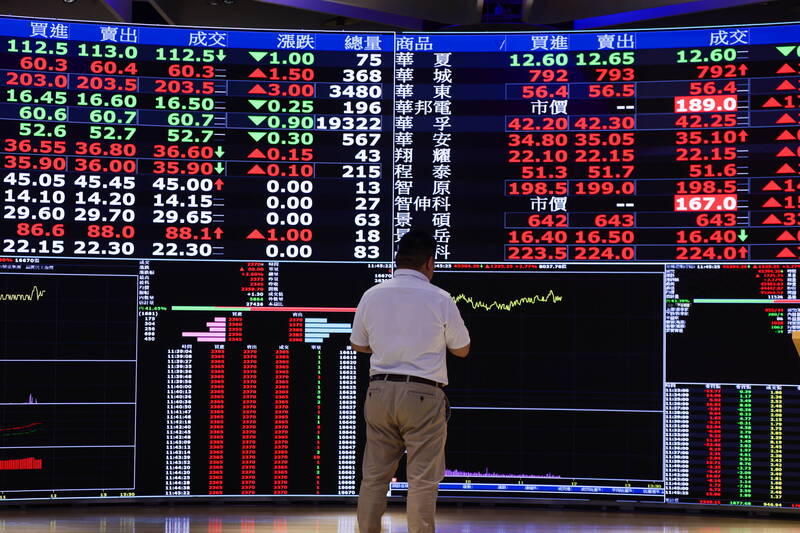 台股抗跌性較韓股高。(歐新社)
〔財經頻道/綜合報導〕路透報導,亞洲高風險的人工智慧競賽正面臨迄今為止最大的挑戰,台灣可能比韓國更有優勢;台灣的人工智慧護城河勝過韓國。
亞洲科技股為主的股市過去幾個月過得艱難,最近幾天更是雪上加霜。民主黨在上周美國期中選舉中取得壓倒性勝利,引發了人們對人工智慧熱潮放緩的擔憂,導致亞洲股市劇烈震盪。但這種疲軟的局面並非均勻分佈。韓國綜合股價指數(KOSPI)較6月22日的高峰下跌超過44%,而台灣加權指數(TAIEX)較10月6日的高點僅下跌20%。兩者年初至今均維持強勁漲幅,但KOSPI上漲約17%,落後上漲35%的TAIEX指數。
估值差異更為顯著。韓國綜合股價指數的預期本益比(P/E)已從2025年10月的12.4倍降至11月6日的4.1倍,而台灣加權指數的本益比則維持在14倍至20倍的區間內。 FactSet的共識預測顯示,台灣目前的預期本益比為14.4倍,是韓國的三倍多。
上述的這種情況該如何解釋?因為這兩個市場對人工智慧的曝險截然不同。這兩個市場的命運都與人工智慧資本支出熱潮密不可分,但它們背後的企業驅動因素卻大相逕庭。
台灣投資機會涵蓋AI整個供應鏈 集中風險程度較韓國低
台灣的投資機會涵蓋人工智慧的整個供應鏈,此外,還有世界領先的晶片製造商之一的台積電,其在台灣加權指數中的比例接近40%。另外還有晶片設計領域的聯發科,日月光科技在先進封裝領域,鴻海精密工業以及廣達電腦在伺服器設計和組裝方面,以及台達電子在電力和製冷系統領域的傑出表現。此外,台灣加權指數還包含大量科技股,這些科技股合計佔該指數近23%的權重。
相較之下,韓國的人工智慧投資主要集中在週期性強大的記憶體領域,這主要透過三星電子和SK海力士來實現,它們合計約佔韓國綜合股價指數的一半,而所有其他科技公司加起來僅佔6%。
這有助於解釋為什麼台灣的科技股市值佔比超過70%,而韓國的這一比例約為55%,但投資者對台灣的集中風險擔憂程度卻較低。
台灣的科技集中度更高 但更加多元化
韓國兩大科技巨頭的近期成長主要得益於記憶體價格飆升,這進一步加劇了韓國的集中風險。記憶體產業具有高度週期性,因此任何價格下跌都可能迫使企業大幅下調獲利預期,這種擔憂或許是上週股價下跌的原因。
雪上加霜的是,韓國散戶為購買高風險的個股ETF而承擔了大量的保證金貸款,這使得市場極易受到劇烈波動的影響。儘管7月份保證金貸款餘額有所下降,但隨後又再次上升。如果人工智慧市場情緒持續走低,則波動加劇的風險將會增加。
台灣領先的科技公司也比韓國同業擁有明顯的優勢。它們擁有強大的競爭壁壘,在人工智慧供應鏈的關鍵環節中佔據主導地位。台積電控制著73%的市佔率,純晶圓代工市場佔比在90%到99%之間。鴻海電子是全球最大的電子代工製造商,佔了人工智慧伺服器組裝市場40%的份額,並正朝著50%的份額邁進。。
複製台灣複雜的晶片製造流程需要大量資金投入、耗時較長,並且依賴專有智慧財產權。相較之下,韓國記憶體領導者三星和SK海力士目前與美國美光科技一起主導著該產業,它們已經面臨來自中國競爭對手(如長鑫存儲)日益激烈的競爭,尤其是在高頻寬記憶體領域。
不過,即使考慮到這些基本面,台灣和韓國之間巨大的估值差距是否已經大到無法持續下去了?台灣的本益比長期以來高於韓國,10年平均溢價為50%。但根據FactSet 的計算,目前的溢價高達260%。
因此,投資人對「買入台灣,賣出韓國」的交易策略越來越感到不安。 10月份,外國投資者在韓國的淨賣出額僅140億美元,而對台灣的淨賣出額則高達310億美元。
短期來看,估值差距或許會吸引一些逢低買進的投資者。但近期的拋售潮表明,僅憑韓國較低的本益比不足以扭轉外資外流的局面,因為投資者正在重新評估人工智慧投資的回報以及資本支出繁榮的可持續性。
長遠來看,台灣的結構性優勢依然毋庸置疑。人工智慧或許正在開啟一個新世界,但在金融領域,寬闊的護城河和多元化投資仍然是致勝之道。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法
