
 粉絲團

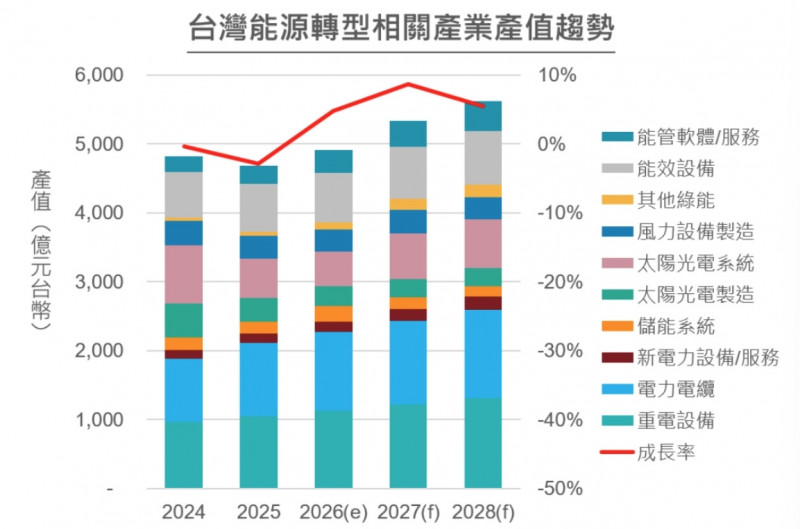 台灣能源轉型相關產業產值趨勢。(工研院產科國際所提供)
〔記者林菁樺/台北報導〕AI資料中心用電需求快速攀升,全球邁入「電力時代」,帶動重電、儲能及再生能源產業商機。工研院產科國際所預估,台灣能源轉型相關產業2026年產值達4910億元,2027年可望攀升至5334億元,年增8.6%。成長動能來自AI資料中心擴建帶動電網及重電設備需求,加上儲能技術升級、再生能源開發及海外市場拓展,其中,重電仍是產業成長領頭羊。
工研院產科國際所研究副總監王孟傑指出,全球電力需求持續成長,主要動能來自AI資料中心、電動車及終端用電電氣化。AI資料中心不僅需要大量電力,也對併網速度、供電可靠性及電力品質提出更高要求,帶動變壓器、開關設備及電網工程需求。他分析,重電設備正從傳統被動供電,轉向具備電壓、頻率調節及保護協調等主動控制能力,AI高功率需求也將推動800伏特直流供電、固態變壓器(SST)等新型架構發展,台廠有機會從設備製造進一步跨入系統整合。
儲能則不再只是削峰填谷工具,而是協助再生能源消納、降低併網瓶頸及維持電網穩定的重要資源。隨AI用電與綠電需求同步增加,能源產業商機也將從設備擴充,延伸至供電、調度及能源整合服務。
至於再生能源布局,光電的確受到政策影響放緩,表前儲能也趨於飽和,王孟傑認為,相關業者的確已尋求海外發展,將日本、澳洲列為下一階段布局目標,不必完全仰賴國內政策釋出市場。相較之下,離岸風電受限於工程、資本及供應鏈條件,跨國輸出的難度較高,但台灣仍具區域競爭優勢。王孟傑指出,台灣是亞太地區較具實際離岸風電開發經驗與執行能力的市場,日本、韓國近年推動風電仍面臨地方居民、漁民抗爭及政策態度審慎等挑戰,台灣產業發展相對穩健,仍走在日韓前面。
不過,台灣風電也面臨政策變動、開發進度及成本壓力。王孟傑分析,沃旭具備全球市場布局,CIP投資重心則相對集中於台灣;全球型開發商因資本及供應鏈調度能力較完整,面對通膨與工程成本波動時較有承受空間,若是資源及整合能力較弱的業者,就容易受到成本上升衝擊。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法
