
 粉絲團

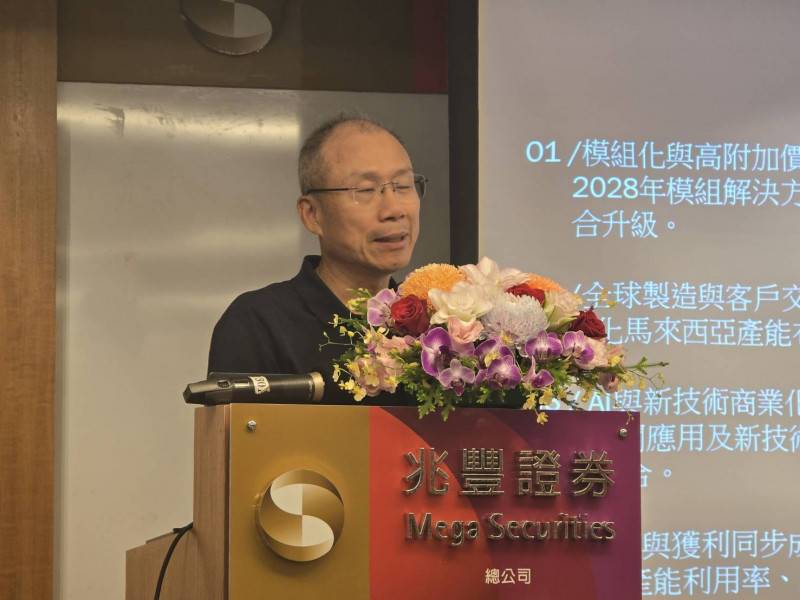 毅嘉執行長曾恭勝。(記者王憶紅攝)
〔記者王憶紅/台北報導〕毅嘉(2402)第三季合併營收34.17億元,季成長4%,年成長18%,在車用及消費性電子產品需求穩健的帶動下,單季營收再創近年新高,而第三季合併毛利率約14%,稅後淨利約1.01億元,每股稅後盈餘約0.33元。
毅嘉累計前三季合併營收約94.98億元,年增17%,合併營業淨利約4.3億元,年減少36%,倘若排除馬來西亞新廠營運初期虧損的影響,則整體營業淨利僅較去年同期減少約12%,前三季累積稅後淨利約2.43億元,每股稅後盈餘約0.79元。
毅嘉指出,第三季獲利表現受到產品組合調整、海外新廠投產初期營運成本增加,以及人民幣升值等因素影響,單季營業淨利較前一季減少約10%,另受到人民幣兌美元升值產生之匯兌損失影響,單季稅後淨利約1.01億元,較前一季減少16%。
毅嘉今日舉行法說,毅嘉表示, 因應全球供應鏈調整及客戶多元化生產需求,持續推進海外生產據點布局,目前除中國、馬來西亞廠外,也評估北美設立據點。馬來西亞今年第一季量產,目前營收佔比約15%,預估到2028年海外生產營收佔比逾50%。
毅嘉表示,馬來西亞居林新廠的建置與投產,將成為毅嘉下一階段海外營運及產能配置的重要據點,並逐步承接車用及光通訊相關產品的生產布局;短期而言,新廠仍處於投產及營運效率提升階段,相關人力、設備及營運成本對獲利帶來一定程度的影響,不過,隨著產能逐步開出、生產效率持續改善,以及相關產品陸續導入,預期馬來西亞新廠的營運效益將逐步顯現,並進一步提升集團海外供應能力及整體營運彈性。
在中長期布局方面,毅嘉說,將以車用業務作為穩定基盤,以光通訊作為主要成長引擎,持續推進mSAP PCB、Flip Chip SMT、散熱型金屬外殼、VC/TMS及模組整合等產品的客戶驗證與量產 導入,並以馬來西亞新廠作為海外製造與全球交付的重要營運據點。
毅嘉說,隨著AI運算及全球資料傳輸需求持續發展,光通訊應用已成為市場關注的重要新興市場之一,將持續推進相關產品的技術開發、客戶合作及量產布局,並結合馬來西亞新廠的製造資源,逐步建立光通訊產品的海外供應能力。
展望未來,毅嘉科技短期獲利仍可能受到產品轉型、新廠投產初期成本及匯率波動等因素影響,但隨著既有車用產品維持穩健發展、馬來西亞新廠產能逐步開出,以及光通訊新產品布局逐步推進,公司將持續優化產品組合及全球製造配置, 強化「車用+光通訊+海外製造」三大成長動能,為中長期營運發展奠定更穩健的基礎。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法
