
 粉絲團

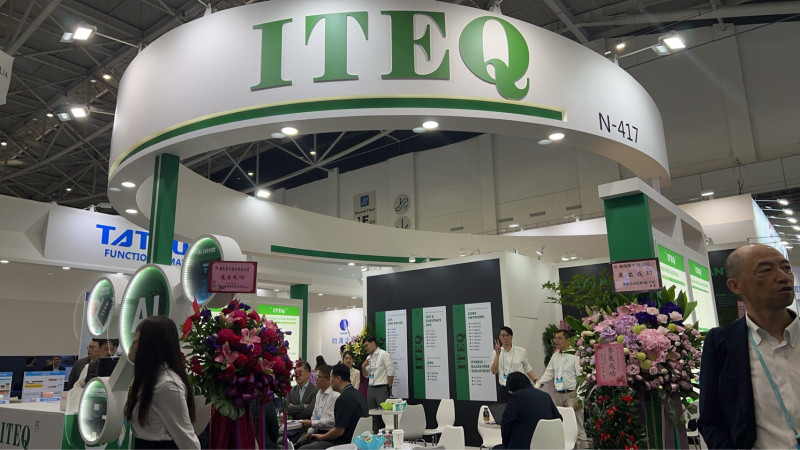 日系外資上修聯茂目標價至1100元。(記者卓怡君攝)
〔記者卓怡君/台北報導〕銅箔基板(CCL)廠聯茂(6213)受到銅箔基板漲價與高階產品比重增加,今年獲利大幅跳增,日系外資出具最新報告指出,聯茂第二季財報大幅優於預期,展望持續改善中,先前低估電子級玻璃纖維布(E-glass)及M4等級以下銅箔基板漲價的幅度與持續性,上調聯茂獲利預估,為反映優於預期的產品價格與毛利率表現,目標價由600元調升至1110元。
聯茂目前正進行兩分鐘分盤處置,今日截至9:12分左右,聯茂股價下跌5.96%,暫報805元,成交量約910張。
日系外資分析,本週日本大型銅箔基板廠將入門級CCL產品價格調漲200%,以追上全球同業的漲價幅度,中國同業也持續每月調漲平均售價(ASP)約10%,預估聯茂第三季與第四季產品價格將分別上漲約30%與20%,高於先前預估的20%與10%,預期2027年上半年每季仍有約10%的漲價空間,累計漲幅約20%。
日系外資指出,聯茂第四季毛利率將進一步提升至約35%,考量聯茂至2028年前將維持有紀律的產能擴張策略,預期較高的毛利率水準可望延續至2028年。除了產品漲價外,聯茂的中長期成長動能還包括2027年一般伺服器需求回升,以及新平台採用M7等級CCL,更多客戶完成M9等級CCL認證。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法
