
■蘇智蘋
美國期中選舉落幕,市場迎來一場劇烈震盪。11月5日,那斯達克指數重挫5.52%,標普500 指數下跌4.36%,費城半導體指數跌幅更超過12%。表面上看,導火線來自美國政治版圖變化,以及市場擔心新一屆國會可能提高對AI資料中心、能源使用與相關產業的監管力道;但更深一層來看,這次修正其實反映一個更值得投資人關注的問題:當AI投資進入下一個階段,市場還願意為成長支付多高的價格? 過去幾年,AI帶動全球科技股快速上漲,從半導體、伺服器、網路設備到資料中心,只要站在AI基礎建設浪潮上,往往都能獲得市場高度關注。然而,隨著投資規模愈來愈大,投資人開始從「AI會不會成長」,轉向追問「投入這麼多資本,最終能創造多少獲利」。
政治只是導火線,AI投資正式進入「估值檢驗期」
我們認為這個轉變非常重要。根據資料,AI投資估計占2026年標普500企業獲利成長近一半;同時,AI基礎建設至2032年的總投資需求可能接近9兆美元。當市場對AI的
期待如此龐大,任何資料中心審批、電力供給、融資成本或需求變化,都可能迅速反映在股價上。
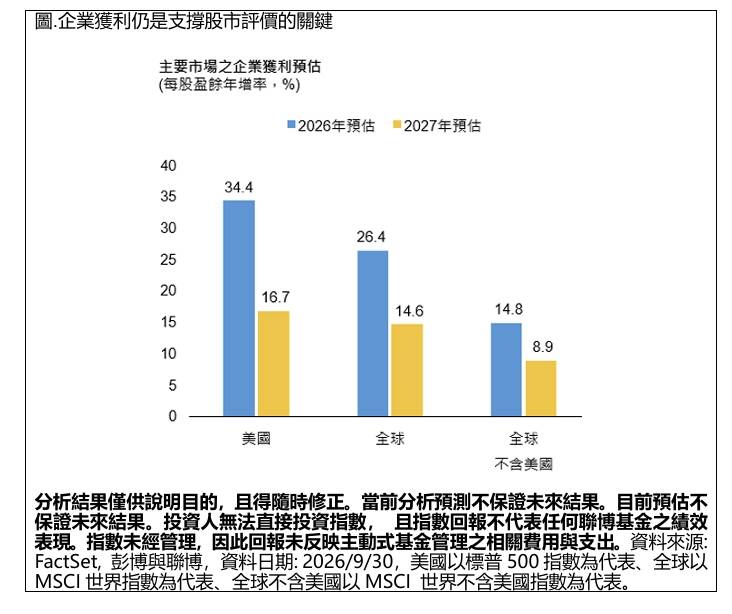 .企業獲利仍是支撐股市評價的關鍵
但這是否代表AI長期趨勢出現反轉?聯博認為答案沒有這麼簡單。政策監管真正可能改變的 ,主要是AI基礎建設投資的「速度」,而不是長期需求的「方向」。隨著AI 模型持續演進、企業應用逐步落地,對算力、雲端服務與資料中心的需求仍有成長空間。甚至對近年積極投入AI 基礎建設的大型企業而言,資本支出適度降溫,反而有機會舒緩現金流壓力,使整體投資週期走得更穩、更久。 因此,眼前值得觀察的或許不是「AI行情是否結束」,而是AI行情的投資邏輯正在改變。
AI邁入「商業變現」新階段,選股能力成勝負關鍵
過去市場重視的是「有沒有AI題材」,未來則可能更在意企業能否真正將AI轉化為營收成長、利潤率改善與生產力提升。回顧網際網路與行動網路等過去的科技週期,價值創造往往會逐漸從最初的基礎建設提供者,擴散至真正能善用新科技、創造商業價值的企業。AI也可能走向類似軌跡。這也意味著,接下來的股市可能更加考驗選股能力。當科技與AI相關企業在主要股價指數所占權重愈來愈高,單純跟隨指數,也意味著投資組合可能高度曝險於相同的成長因子。一旦市場重新檢視AI 資本支出、企業獲利或估值,個股間的表現差距就可能迅速擴大近期修正凸顯了被動指數中科技與AI基礎建設企業高度集中的風險。
此外,短期政治事件也不宜被過度放大。歷史資料顯示,自1936年以來,標普500在共和黨與民主黨執政期間取得年度正報酬的比例分別為46%與54%,差異並不顯著。真正拉開股市差距的反而是企業獲利,在每股盈餘正成長的年度,標普500取得正報酬的比例達68%;獲利衰退的年度則降至32%。
展望後市,AI監管政策、資本支出與利率變化仍可能反覆牽動科技股估值,市場波動也未必立即消失。但AI投資的下一階段,或許不是全面撤離科技股,而是從「買進AI」走向「選對AI」,對主動投資人而言,也可能正是選股機會重新浮現的開始。
(作者為聯博投信股票資深投資策略師)